Domain mmiq.de kaufen?
Wir ziehen mit dem Projekt
mmiq.de um.
Sind Sie am Kauf der Domain
mmiq.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mmiq.de kaufen?
Wie können Finanzinstitute effektiv Geldwäsche verhindern?
Finanzinstitute können effektiv Geldwäsche verhindern, indem sie strenge Kundenidentifikationsverfahren implementieren, verdächtige Transaktionen überwachen und melden sowie regelmäßige Schulungen für Mitarbeiter anbieten. Zudem ist die Einhaltung von Geldwäschevorschriften und die Zusammenarbeit mit Behörden und anderen Finanzinstituten entscheidend, um Geldwäsche effektiv zu bekämpfen. Die Nutzung von Technologien wie KI und Blockchain kann auch dabei helfen, Geldwäsche zu erkennen und zu verhindern. **
Welche Auswirkungen haben Online-Finanzdienstleistungen auf die traditionellen Banken und Finanzinstitute in Bezug auf Kundengewinnung, Effizienz und Innovation?
Online-Finanzdienstleistungen haben dazu geführt, dass traditionelle Banken und Finanzinstitute verstärkt um Kunden im digitalen Raum konkurrieren müssen. Durch die Nutzung von Online-Plattformen können sie jedoch auch eine größere Reichweite erzielen und neue Kunden gewinnen. Gleichzeitig ermöglichen Online-Finanzdienstleistungen eine effizientere Abwicklung von Transaktionen und bieten innovative Lösungen wie mobile Zahlungsmethoden und digitale Beratungsdienste. Dies zwingt traditionelle Banken und Finanzinstitute dazu, ihre Prozesse zu optimieren und innovative Technologien zu integrieren, um wettbewerbsfähig zu bleiben. **

Ähnliche Suchbegriffe für Finanzinstitute
Top-Angebote
Produkte zum Begriff Finanzinstitute:
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Grenzen der Kommunikation - Kommunikation an den Grenzen, Fachbücher von Jo Eickhoff ReichertzDieser Band bringt verschiedene Disziplinen wie die Soziologie, die Kommunikationswissenschaft, die Linguistik, die Kultur- und Sozialanthropologie sowie die Psychologie und die Medienwissenschaft miteinander ins Gespräch. Es wird die Frage erörtert, ob die Untersuchung von Kommunikationsprozessen in Grenzbereichen des Sozialen ein Überdenken zentraler sozialtheoretischer Begriffe wie Subjekt, Akteur, Agency und kommunikatives Handeln notwendig macht. Kommunikation an den Grenzen bezieht sich auf Arten der (semiotisierten) Verhaltensabstimmung, bei denen unklar oder strittig ist, ob einer der beteiligten Akteure in der Lage ist, sinnhaft kommunikativ zu handeln – sei es, weil er als Mensch mit der Diagnose Demenz, als schizophren oder autistisch eingeschätzt wird oder aber ein Tier, eine Pflanze oder ein Roboter ist. Grenzen der Kommunikation akzentuieren weniger den Akteur und dessen fragile Position, sondern problematisieren den Kommunikationsvorgang selbst, sei es durch Sounds, Stoffe und Räume oder durch Atmosphären und Stimmungen. Unklar ist hier, ob und wie kommuniziert wird, ob die Akteure aufeinander einwirken oder ob sie sich nur einbilden, dass Kommunikation stattgefunden hat. An unterschiedlichen Materialien und aus verschiedenen theoretischen Perspektiven soll diskutiert werden, ob und wie kommuniziert wird, wenn die normalen Mittel der Kommunikation oder die Voraussetzungen dafür nicht mehr gegeben sind. Zentrale Fragen des Bandes lauten: Welche Bedingungen müssen Akteure erfüllen, damit sie kommunizieren können? Welche Bedingungen müssen Praktiken erfüllen, um kommunikativ genannt zu werden? Welche Folgen hat es für die Theoriebildung, wenn kommunikatives Handeln nicht mehr an bewusstes und intentionales Handeln in Kopräsenz gebunden wird?.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Transaktionsdienstleistungen bieten Banken und Finanzinstitute normalerweise an?
Banken und Finanzinstitute bieten normalerweise Dienstleistungen wie Überweisungen, Lastschriften und Kartenzahlungen an. Sie ermöglichen auch den Kauf und Verkauf von Devisen sowie die Abwicklung von Handelsgeschäften. Darüber hinaus bieten sie oft auch Dienstleistungen wie Kreditkartenausstellung und -abwicklung an. **
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Bequemlichkeit und die Finanzinstitute?
Das bargeldlose Bezahlen kann die Sicherheit erhöhen, da es das Risiko von Diebstahl und Verlust von Bargeld reduziert. Es bietet auch Bequemlichkeit, da Kunden nicht mehr Bargeld mit sich herumtragen müssen und Zahlungen schnell und einfach per Karte oder Smartphone getätigt werden können. Für Finanzinstitute bedeutet das bargeldlose Bezahlen eine Veränderung in ihrem Geschäftsmodell, da sie sich auf digitale Zahlungsdienste und Technologien konzentrieren müssen, um wettbewerbsfähig zu bleiben und den Kundenbedürfnissen gerecht zu werden. Gleichzeitig müssen sie auch verstärkt in die Sicherheit ihrer Zahlungssysteme investieren, um Betrug und Cyberkriminalität zu verhindern. **
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Finanzinstitute und den Einzelhandel?
Das bargeldlose Bezahlen kann die Sicherheit erhöhen, da es das Risiko von Diebstählen und Raubüberfällen verringert. Finanzinstitute profitieren von geringeren Kosten für die Verwaltung von Bargeld und können effizientere Transaktionsprozesse anbieten. Im Einzelhandel kann bargeldloses Bezahlen zu schnelleren und reibungsloseren Transaktionen führen, was die Kundenzufriedenheit steigert und die Betriebskosten senkt. Allerdings birgt bargeldloses Bezahlen auch Risiken wie Datenmissbrauch und Cyberkriminalität, die von Finanzinstituten und Einzelhändlern adressiert werden müssen. **
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Finanzinstitute und die Verbraucher?
Das bargeldlose Bezahlen kann die Sicherheit erhöhen, da es das Risiko von Diebstahl und Verlust von Bargeld reduziert. Für Finanzinstitute bedeutet es eine geringere Notwendigkeit, große Mengen an Bargeld zu verwalten, was Kosten und Sicherheitsrisiken verringern kann. Für Verbraucher kann es bequemer sein, aber es birgt auch das Risiko von Identitätsdiebstahl und Betrug, da persönliche Daten online übertragen werden müssen. Zudem kann es zu einer Abhängigkeit von elektronischen Zahlungssystemen führen, die anfällig für technische Störungen oder Hacking-Angriffe sein können. **
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Bequemlichkeit und die Finanzinstitute?
Das bargeldlose Bezahlen erhöht die Sicherheit, da es das Risiko von Diebstahl und Verlust von Bargeld reduziert. Es bietet auch Bequemlichkeit, da Kunden nicht mehr Bargeld mit sich führen müssen und Zahlungen schnell und einfach per Karte oder Smartphone getätigt werden können. Für Finanzinstitute bedeutet dies eine Veränderung im Zahlungsverkehr, da sie sich auf digitale Transaktionen und die Sicherheit von Online-Zahlungen konzentrieren müssen. Gleichzeitig eröffnet das bargeldlose Bezahlen neue Geschäftsmöglichkeiten für Finanzinstitute, da sie innovative Zahlungslösungen anbieten können. **
Welche Arten von Bankgeschäften bieten Finanzinstitute ihren Kunden an?
Finanzinstitute bieten ihren Kunden verschiedene Arten von Bankgeschäften an, darunter Kontoführung, Kreditvergabe und Geldanlagen. Darüber hinaus bieten sie auch Dienstleistungen wie Zahlungsverkehr, Wertpapierhandel und Beratung in finanziellen Angelegenheiten an. Einige Finanzinstitute bieten auch spezialisierte Dienstleistungen wie Private Banking oder Investment Banking an. **
Top-Angebote
Produkte zum Begriff Finanzinstitute:
-
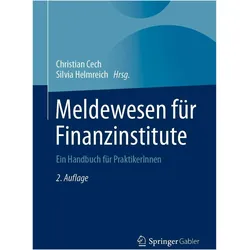
Meldewesen für Finanzinstitute, Fachbücher von Christian Cech, Silvia HelmreichDieses Buch beleuchtet für Banken, Versicherungen und andere Finanzinstitute sämtliche gesetzlich vorgeschriebenen Meldungen an die Aufsichtsbehörden. Finanzinstitute, insbesondere Kreditinstitute, unterliegen aufgrund ihrer Bedeutung für die Finanzmärkte weitaus strengeren Vorschriften und Meldeverpflichtungen als andere Unternehmen, denn Verwerfungen in diesem Bereich können gravierende Auswirkungen auf gesamte Volkswirtschaften haben. Ziel der Bankenaufsicht und der Aufsicht anderer Finanzinstitute ist es, die Zahl der Insolvenzen in diesem Bereich gering zu halten und so die Stabilität des Finanz- und Währungssystems zu gewährleisten. Damit die Aufsichtsbehörden die eingegangenen Risiken und die finanzielle Stabilität der Institute beurteilen können, müssen diese verpflichtend regelmässige Meldungen an die Aufsicht übermitteln. Ziel dieses Buches ist es, Praktikern sowie Personen a.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Finanzinstitute effektiv Geldwäsche verhindern?
Finanzinstitute können effektiv Geldwäsche verhindern, indem sie strenge Kundenidentifikationsverfahren implementieren, verdächtige Transaktionen überwachen und melden sowie regelmäßige Schulungen für Mitarbeiter anbieten. Zudem ist die Einhaltung von Geldwäschevorschriften und die Zusammenarbeit mit Behörden und anderen Finanzinstituten entscheidend, um Geldwäsche effektiv zu bekämpfen. Die Nutzung von Technologien wie KI und Blockchain kann auch dabei helfen, Geldwäsche zu erkennen und zu verhindern. **
-
Welche Auswirkungen haben Online-Finanzdienstleistungen auf die traditionellen Banken und Finanzinstitute in Bezug auf Kundengewinnung, Effizienz und Innovation?
Online-Finanzdienstleistungen haben dazu geführt, dass traditionelle Banken und Finanzinstitute verstärkt um Kunden im digitalen Raum konkurrieren müssen. Durch die Nutzung von Online-Plattformen können sie jedoch auch eine größere Reichweite erzielen und neue Kunden gewinnen. Gleichzeitig ermöglichen Online-Finanzdienstleistungen eine effizientere Abwicklung von Transaktionen und bieten innovative Lösungen wie mobile Zahlungsmethoden und digitale Beratungsdienste. Dies zwingt traditionelle Banken und Finanzinstitute dazu, ihre Prozesse zu optimieren und innovative Technologien zu integrieren, um wettbewerbsfähig zu bleiben. **
-
Welche Transaktionsdienstleistungen bieten Banken und Finanzinstitute normalerweise an?
Banken und Finanzinstitute bieten normalerweise Dienstleistungen wie Überweisungen, Lastschriften und Kartenzahlungen an. Sie ermöglichen auch den Kauf und Verkauf von Devisen sowie die Abwicklung von Handelsgeschäften. Darüber hinaus bieten sie oft auch Dienstleistungen wie Kreditkartenausstellung und -abwicklung an. **
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Bequemlichkeit und die Finanzinstitute?
Das bargeldlose Bezahlen kann die Sicherheit erhöhen, da es das Risiko von Diebstahl und Verlust von Bargeld reduziert. Es bietet auch Bequemlichkeit, da Kunden nicht mehr Bargeld mit sich herumtragen müssen und Zahlungen schnell und einfach per Karte oder Smartphone getätigt werden können. Für Finanzinstitute bedeutet das bargeldlose Bezahlen eine Veränderung in ihrem Geschäftsmodell, da sie sich auf digitale Zahlungsdienste und Technologien konzentrieren müssen, um wettbewerbsfähig zu bleiben und den Kundenbedürfnissen gerecht zu werden. Gleichzeitig müssen sie auch verstärkt in die Sicherheit ihrer Zahlungssysteme investieren, um Betrug und Cyberkriminalität zu verhindern. **
Ähnliche Suchbegriffe für Finanzinstitute
-
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Grenzen der Kommunikation - Kommunikation an den Grenzen, Fachbücher von Jo Eickhoff ReichertzDieser Band bringt verschiedene Disziplinen wie die Soziologie, die Kommunikationswissenschaft, die Linguistik, die Kultur- und Sozialanthropologie sowie die Psychologie und die Medienwissenschaft miteinander ins Gespräch. Es wird die Frage erörtert, ob die Untersuchung von Kommunikationsprozessen in Grenzbereichen des Sozialen ein Überdenken zentraler sozialtheoretischer Begriffe wie Subjekt, Akteur, Agency und kommunikatives Handeln notwendig macht. Kommunikation an den Grenzen bezieht sich auf Arten der (semiotisierten) Verhaltensabstimmung, bei denen unklar oder strittig ist, ob einer der beteiligten Akteure in der Lage ist, sinnhaft kommunikativ zu handeln – sei es, weil er als Mensch mit der Diagnose Demenz, als schizophren oder autistisch eingeschätzt wird oder aber ein Tier, eine Pflanze oder ein Roboter ist. Grenzen der Kommunikation akzentuieren weniger den Akteur und dessen fragile Position, sondern problematisieren den Kommunikationsvorgang selbst, sei es durch Sounds, Stoffe und Räume oder durch Atmosphären und Stimmungen. Unklar ist hier, ob und wie kommuniziert wird, ob die Akteure aufeinander einwirken oder ob sie sich nur einbilden, dass Kommunikation stattgefunden hat. An unterschiedlichen Materialien und aus verschiedenen theoretischen Perspektiven soll diskutiert werden, ob und wie kommuniziert wird, wenn die normalen Mittel der Kommunikation oder die Voraussetzungen dafür nicht mehr gegeben sind. Zentrale Fragen des Bandes lauten: Welche Bedingungen müssen Akteure erfüllen, damit sie kommunizieren können? Welche Bedingungen müssen Praktiken erfüllen, um kommunikativ genannt zu werden? Welche Folgen hat es für die Theoriebildung, wenn kommunikatives Handeln nicht mehr an bewusstes und intentionales Handeln in Kopräsenz gebunden wird?.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
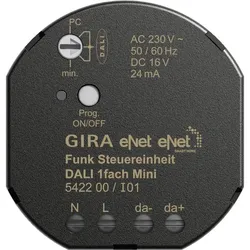
Gira Funk, AutomatisierungGira Funksteuerungseinheit Mini 542200 Hersteller: Gira Bezeichnung: Funksteuerungseinheit Mini DALI Typ: 542200 Bus-System KNX: Nein Bus-System KNX Funk: Nein Bus-System Funkbus: Ja Bus-System LON: Nein Bus-System Powernet: Nein Weitere Bus-Systeme: eNet Montageart: Unterputz Vor-Ort-/Manuelle Bedienung: Nein Anzahl der Ausgänge: 1 Schutzart (IP): IP20 Mit Buskopplung: Nein Gira Funksteuerungseinheit Mini 542200: Weitere Details eNet Funksteuerungseinheit DALI 1-fach Mini Eigenschaften: - Einstellbar mit eNet-Server - Vollständig verschlüsselte Funkübertragung (AES-CCM) ab eNet-Server-Softwareversion 2.0 - Betriebssperren - Update der Gerätesoftware Die eNet Funksteuerungseinheit DALI ermöglicht das Schalten und die Helligkeitsanpassung von DALI-Leuchten. Gemeinsame Bedienung aller angeschlossenen DALI-Vorschaltgeräte, Broadcast. DALI-Versorgung für maximal zwölf Teilnehmer. Parallelschaltung von bis zu sechs Funksteuerungseinheiten DALI Mini zur Versorgung von maximal 72 Teilnehmern. Einschalt- und Mindesthelligkeit können gespeichert werden. Szenenbetrieb. Statusrückmeldung an eNet-Funksender. Kurzschluss- und Übertemperaturschutz. Einstellbar mit eNet-Server: - Maximale Helligkeit - Dimmgeschwindigkeit - Nachlaufzeit - Einschalt- oder Ausschaltverzögerung - Hoch- oder Runterdimmrampe - Ausschaltvorwarnung - Dauerbetrieb ein, Dauerbetrieb aus - Hotel-Funktion - Lichtsteuerung - Repeater-Funktion - Lokalisierung des Geräts Hinweise: Montage in Gerätekasten, Aufputzgehäuse oder in Installationsadapter. EAN: 4010337774198.110,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
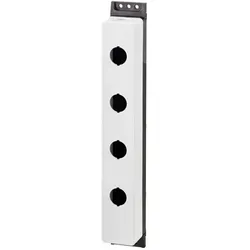
Eaton Aufbaugehäuse, AutomatisierungDas Aufbaugehäuse von Eaton, Modell M22-FI4, ist eine robuste und vielseitige Lösung für die Industrieautomatisierung. Hergestellt aus hochwertigem Kunststoff und ausgestattet mit Edelstahlschrauben, bietet es eine zuverlässige und langlebige Konstruktion. Das Gehäuse ist für die Montage von bis zu vier Einbaustellen konzipiert und ermöglicht die Integration verschiedener Bedienelemente wie Drucktasten, Wahltasten und Leuchtmelder. Die durchdachte Gestaltung umfasst eine rückseitige und seitliche Leitungseinführung, die eine flexible Installation ermöglicht. Mit einem ansprechenden Design in RAL 7035 und anthrazitfarbenem Gehäuseunterteil fügt sich das Produkt harmonisch in verschiedene Umgebungen ein. Das Aufbaugehäuse ist nicht nur funktional, sondern auch für den Einsatz in anspruchsvollen industriellen Anwendungen geeignet. - Hergestellt aus hochwertigem Kunststoff mit Edelstahlschrauben für erhöhte Langlebigkeit - Bietet Platz für bis zu vier Einbaustellen, ideal für verschiedene Bedienelemente - Flexible Leitungseinführungen: 1 x M20 rückseitig und 2 x M20 seitlich - Geeignet für den Einsatz in Industrieautomatisierungsanwendungen.32,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Finanzinstitute und den Einzelhandel?
Das bargeldlose Bezahlen kann die Sicherheit erhöhen, da es das Risiko von Diebstählen und Raubüberfällen verringert. Finanzinstitute profitieren von geringeren Kosten für die Verwaltung von Bargeld und können effizientere Transaktionsprozesse anbieten. Im Einzelhandel kann bargeldloses Bezahlen zu schnelleren und reibungsloseren Transaktionen führen, was die Kundenzufriedenheit steigert und die Betriebskosten senkt. Allerdings birgt bargeldloses Bezahlen auch Risiken wie Datenmissbrauch und Cyberkriminalität, die von Finanzinstituten und Einzelhändlern adressiert werden müssen. **
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Finanzinstitute und die Verbraucher?
Das bargeldlose Bezahlen kann die Sicherheit erhöhen, da es das Risiko von Diebstahl und Verlust von Bargeld reduziert. Für Finanzinstitute bedeutet es eine geringere Notwendigkeit, große Mengen an Bargeld zu verwalten, was Kosten und Sicherheitsrisiken verringern kann. Für Verbraucher kann es bequemer sein, aber es birgt auch das Risiko von Identitätsdiebstahl und Betrug, da persönliche Daten online übertragen werden müssen. Zudem kann es zu einer Abhängigkeit von elektronischen Zahlungssystemen führen, die anfällig für technische Störungen oder Hacking-Angriffe sein können. **
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Bequemlichkeit und die Finanzinstitute?
Das bargeldlose Bezahlen erhöht die Sicherheit, da es das Risiko von Diebstahl und Verlust von Bargeld reduziert. Es bietet auch Bequemlichkeit, da Kunden nicht mehr Bargeld mit sich führen müssen und Zahlungen schnell und einfach per Karte oder Smartphone getätigt werden können. Für Finanzinstitute bedeutet dies eine Veränderung im Zahlungsverkehr, da sie sich auf digitale Transaktionen und die Sicherheit von Online-Zahlungen konzentrieren müssen. Gleichzeitig eröffnet das bargeldlose Bezahlen neue Geschäftsmöglichkeiten für Finanzinstitute, da sie innovative Zahlungslösungen anbieten können. **
-
Welche Arten von Bankgeschäften bieten Finanzinstitute ihren Kunden an?
Finanzinstitute bieten ihren Kunden verschiedene Arten von Bankgeschäften an, darunter Kontoführung, Kreditvergabe und Geldanlagen. Darüber hinaus bieten sie auch Dienstleistungen wie Zahlungsverkehr, Wertpapierhandel und Beratung in finanziellen Angelegenheiten an. Einige Finanzinstitute bieten auch spezialisierte Dienstleistungen wie Private Banking oder Investment Banking an. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.